京都信用金庫アプリ てのひら京信
- 4.2
- 評価
- 50.00K
- インストール数
- Free
- 価格
 分析者 App-foxy
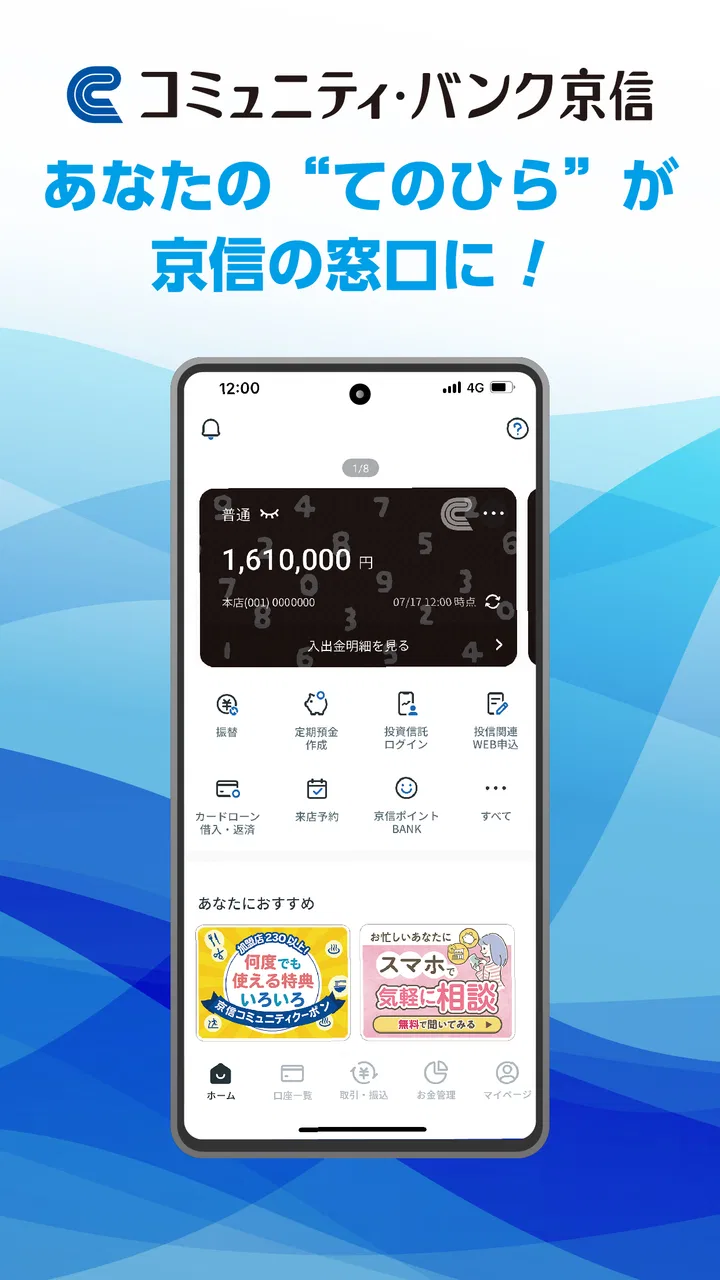
銀行の用事を済ませるために、毎回窓口やATMへ向かうのが負担に感じるなら、京都信用金庫アプリ てのひら京信は候補に入れやすいアプリです。私は、京都信用金庫を普段から使っている人が、まずスマートフォンで口座まわりの確認を始めるための入口として試す価値があると感じました。
このアプリは京都信用金庫が提供する無料の金融アプリです。評価は平均4.2で、利用者の反応も一定数集まっています。年齢区分は3歳以上なので、難しい専門サービスというより、日常の銀行利用をスマートフォンに寄せたい人向けの設計として受け止めると分かりやすいです。
最初に知っておきたい使いどころ
最初から多機能な家計管理アプリだと思って使うと、少し期待がずれるかもしれません。私なら、このアプリを「京都信用金庫とのやり取りを、必要なときに手元で確認するための専用窓口」と考えます。複数の銀行や電子マネーをまとめて管理したい人には総合家計簿アプリのほうが便利な場面もありますが、京都信用金庫の口座を中心に使う人なら、用途がはっきりしています。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


例えば、外出前に残高を確認したいとき、引き落とし前に口座の状態を見ておきたいとき、銀行へ行くべきか迷ったときに、まずスマートフォンを開くという流れを作れます。こうした確認を習慣にできると、通帳を探したり、営業時間を気にしたりする回数を減らしやすくなります。
一方で、アプリを入れれば金融手続きがすべて完結する、と考えるのは避けたほうがよいです。手続きの種類によっては、本人確認や追加の認証、窓口での対応が必要になることがあります。私は、アプリでできることと、従来の窓口やATMを使う場面を分けて考えると、無理なく使い始められると思います。
公開されている利用規模は五万件を超えており、個人のスマートフォンに入れて使う金融アプリとしては、すでに試している人がいるサービスです。現在のバージョンは1.6.0、対応する最低OSは9です。古い端末を使っている場合は、インストール前に端末側のOS条件を確認しておくと、最初のつまずきを避けられます。
誰に向いているか
特に向いているのは、京都信用金庫に口座があり、銀行へ行く回数を少しでも減らしたい人です。スマートフォンで残高や口座の状況を確認することに抵抗がなく、必要な認証を落ち着いて進められるなら、日常の確認用として役立ちます。
家族の口座をまとめて見たい人や、他行を含めた資産全体を一画面で管理したい人は、別の金融サービスと比べながら選ぶのがよいでしょう。このアプリは京都信用金庫との接点を深めるためのものなので、銀行をまたいだ分析や細かな家計簿機能を最優先する人には、専用アプリのほうが合う可能性があります。
インストール後に慌てないための準備
初回起動の前に、京都信用金庫の口座情報や、本人確認に使うものを手元に用意しておくと安心です。登録途中で探し物を始めると、入力を中断したり、認証を何度もやり直したりしやすくなります。私は金融アプリでは、先に机の上を片付け、登録に必要そうな情報をまとめてから進めるようにしています。
また、スマートフォンの画面ロックや通知の表示も確認しておくとよいです。金融アプリでは、端末を他人に見られない状態にしておくことが基本です。通知に口座情報が詳しく表示されるかどうかは設定によって異なるため、インストール後に通知内容を一度確認し、共有端末や家族が見る可能性のある端末では慎重に設定してください。
アプリの導入そのものは無料ですが、無料であることと、すべての銀行サービスが無条件に使えることは別です。登録画面の案内を飛ばさず、対象となる口座や本人確認の条件を一つずつ確認するのが安全です。早く終わらせようとして画面を連続して進めるより、入力内容を見直してから次へ進むほうが、後の修正を減らせます。
初回設定で意識したいこと
私が初めて金融アプリを設定するときに重視するのは、ログイン方法を自分で説明できる状態にすることです。パスワードや暗証に関する情報を、スマートフォンのメモへそのまま残すのは避け、第三者に見られにくい方法で管理してください。家族に設定を手伝ってもらう場合も、重要な認証情報まで共有しないようにしたいところです。
認証に失敗したときは、焦って何度も入力しないことが大切です。入力欄の全角・半角、数字の見間違い、登録情報との違いを確認し、それでも進まなければ公式の案内に沿って対処します。金融サービスでは、試行回数によって一時的に操作しにくくなる場合があるため、力任せに繰り返すより、原因を切り分けるほうが結果的に早いです。
ここでの具体的なコツは、登録直後にアプリを閉じて、もう一度自分で開き直すことです。初回設定が終わったつもりでも、次回起動時にどの認証が必要なのかを確認しておけば、急いでいるときに戸惑いにくくなります。これは説明を読んだだけでは分かりにくい部分で、実際に一度、通常の起動手順を試しておくと安心感が違います。
最初の成功体験を残高確認にする
初めて使う日は、いきなり複雑な操作を探すより、ログインして自分の口座状況を確認するところまでを目標にするのがおすすめです。これができれば、次に必要なときも「どこから開けばよいか」が分かります。私は新しい金融アプリでは、最初の成功を小さく設定したほうが、長く使い続けやすいと感じます。
現実的な場面では、買い物へ出る前に残高を確認し、予定している支払いに無理がないかを見る使い方が考えられます。給料日後や大きな引き落としの前に確認する習慣を作れば、通帳記入のためだけに外出する必要を減らせます。残高を見たあと、必要なら別の方法で入金や支払いの準備をする、というように、確認と行動を分けるのがポイントです。
ここで注意したいのは、表示された残高だけを見て、すべての支払いが直ちに反映されていると決めつけないことです。引き落としや入出金の反映タイミングは、取引の種類や時間によって変わることがあります。重要な支払いの直前には、アプリの表示だけでなく、画面に出る説明や金融機関の案内も確認してください。
最初の目標は、登録を終えることではなく、必要な日に自分で安全に確認できることです。この視点で使うと、機能を全部覚えようとして疲れることがありません。
日常で役立つ少し進んだ使い方
一つ目の実用的な工夫は、確認する日を決めることです。毎日何度も開くより、家賃やカード利用など大きな支払いの前、あるいは週末の家計整理の時間に確認するほうが、アプリの役割が明確になります。確認した内容を家計簿へ記録する人は、アプリを閉じる前に日付と用途だけをメモしておくと、後から見返しやすくなります。
二つ目は、窓口へ行く前の予備確認に使うことです。相談や手続きのために出かける場合、まずアプリで自分の口座状況を確認しておけば、窓口で説明したい内容を整理できます。必要な書類や本人確認物を忘れにくくなり、相談時間を短くできる可能性があります。ただし、アプリで確認できることと、窓口で正式に処理することは別なので、重要な手続きは事前に案内を確認してください。
三つ目は、スマートフォンを買い替える前の準備です。金融アプリは、端末変更後に再認証が必要になることがあります。古い端末が使えるうちに、ログイン方法や登録情報を確認し、必要な案内を読んでおくと、買い替え当日に口座へアクセスできず困る状況を避けやすくなります。アプリを消してから考えるのではなく、旧端末と新端末を手元に置いて落ち着いて移行するのが安全です。
さらに、スマートフォンを紛失した場合の対応方法も、平常時に確認しておくべきです。端末をなくしてから検索するのでは遅れる可能性があります。京都信用金庫への連絡方法や、端末の遠隔ロックなど、アプリ以外の対策も含めて準備しておくと、便利さと安全性を両立しやすくなります。
分かりにくく感じやすい場面
金融アプリで混乱しやすいのは、アプリの不具合なのか、認証情報の問題なのか、口座側の処理待ちなのかが画面だけでは判断しにくい場面です。操作が止まったときは、まず通信状態を確認し、入力内容を見直し、表示されたメッセージをそのまま控えておくと問い合わせがしやすくなります。
また、スマートフォンの機種変更や電話番号の変更を軽く考えないほうがよいです。認証に使う情報が変わると、普段どおりにログインできなくなることがあります。変更予定があるなら、先にアプリ内の案内を読み、必要な手続きを済ませる順番を確認してください。
家族や知人に「代わりに見てほしい」と頼まれた場合も、ログイン情報を渡すのはおすすめしません。口座の確認を手伝うなら、本人が操作し、必要な画面だけを一緒に見る方法が安全です。便利なアプリほど、共有の仕方を間違えるとリスクが大きくなるためです。
もう一つの注意点は、アプリの表示をスクリーンショットで保存したり、メッセージアプリへ送ったりする行為です。家計の記録として便利に見えても、口座情報が残る場所を増やすことになります。保存するなら、誰が見られる可能性があるかを考え、不要になった画像は削除するほうがよいでしょう。
ATMや窓口、家計簿アプリとの使い分け
ATMは現金の入出金に向いており、窓口は相談や複雑な手続きに向いています。一方、このアプリは、外出せずに口座の状況を確認したいときに強みがあります。三者を競合するものとして考えるより、確認はアプリ、現金はATM、相談は窓口という役割分担にすると、使い道がはっきりします。
家計簿アプリとの違いも重要です。家計簿アプリは複数の口座やカードをまとめて、支出の傾向を分析したい人に向いています。てのひら京信は、京都信用金庫の口座を確認するための専用性が魅力です。私は、家計全体の分析は家計簿アプリ、日々の口座確認はこのアプリという併用が現実的だと思います。
ただし、アプリを増やすほどログイン情報や通知の管理も増えます。複数サービスを使う場合は、どのアプリを正式な確認元にするかを決め、同じ情報を何度も入力する運用を避けると混乱しにくいです。京都信用金庫の口座だけを主に使う人なら、専用アプリ一つに絞るほうが扱いやすいでしょう。
使い続ける前に確認したい安全面
金融アプリでは、便利さより先に安全な習慣を作ることが大切です。公共の場で口座画面を開くときは周囲から見られないようにし、端末を人に貸さないようにしてください。アプリの操作後に画面を閉じる、端末のロックを有効にする、怪しいメッセージから認証情報を入力しない、といった基本動作が有効です。
アプリの更新通知が出たときは、後回しにし続けないほうがよいです。現在のバージョンは1.6.0ですが、アプリは将来更新されることがあります。更新後に画面や認証手順が変わる可能性もあるため、重要な支払いの直前ではなく、時間に余裕があるときに起動して確認するのがおすすめです。
評価は平均4.2で、レビュー数はおよそ五十件です。数字だけで安全性や使いやすさを判断するのではなく、自分の端末で登録からログインまで無理なく進められるかを確かめるのが一番です。金融アプリは、他人にとって快適でも、自分の口座や端末環境に合わなければ使いにくく感じるからです。
次に試すなら、確認から習慣へ
初回ログインに成功したら、次は自分が実際に使う場面を一つ決めてください。給料日の確認、公共料金の引き落とし前、週末の家計整理など、具体的なタイミングを決めると、インストールしたまま放置しにくくなります。私は、最初の一週間は機能を探し回るより、同じ目的で数回使って操作に慣れるほうが効果的だと思います。
反対に、京都信用金庫の口座をほとんど使わない人、現金の入出金や対面相談が中心の人、複数金融機関の資産分析を一つにまとめたい人には、優先順位が低いかもしれません。その場合は、普段使う銀行の公式アプリや、複数サービスに対応した家計管理アプリを先に検討したほうが、目的に合いやすいです。
京都信用金庫アプリ てのひら京信は、派手に生活を変えるタイプというより、銀行確認の小さな手間を減らすための道具です。京都信用金庫を日常的に利用しているなら、まず無料で導入し、口座確認までの流れを一度試してみる価値があります。私のおすすめは、必要な情報を準備して落ち着いて登録し、最初の成功を残高確認に絞ることです。
そのうえで、認証情報を安全に管理し、ATMや窓口と役割を分けて使えば、スマートフォンが自分専用の銀行窓口として自然に定着していきます。京都信用金庫を使う人のための、現実的で始めやすい金融アプリとして、私は日常の確認用途にすすめます。
京都信用金庫アプリ てのひら京信に関するよくある質問
01京都信用金庫アプリ「てのひら京信」では何ができますか?
てのひら京信は、京都信用金庫の口座残高や入出金明細をスマートフォンから確認できる公式アプリです。対応しているサービスでは、振込、振替、各種手続きの申込み、店舗・ATM検索なども利用できます。利用できる機能や操作方法は、口座の種類、契約状況、本人確認の設定によって異なるため、初回登録後に表示される案内を確認してください。
02利用を始めるために必要なものは何ですか?
利用開始には、京都信用金庫の対象口座、本人確認に必要な情報、アプリをインストールできるスマートフォンが必要です。登録時には、キャッシュカード情報や届出内容、SMSなどを使った認証を求められる場合があります。端末の電話番号やOSが対応条件を満たしているか、また最新の利用条件を公式サイトで確認してから登録すると安心です。
03安全性やセキュリティ対策は大丈夫ですか?
金融機関の公式アプリとして、ログイン認証や端末認証、生体認証などを利用できる場合があり、不正利用を防ぐための仕組みが用意されています。ただし、安全性は利用者の設定にも左右されます。アプリを常に最新状態にし、推測されやすい暗証情報を避け、スマートフォンを他人に貸さないことが重要です。不審なSMSやメールのリンクからログインしないよう注意してください。
04利用料金や振込手数料はかかりますか?
アプリのダウンロードや基本的な残高照会、入出金明細の確認は無料で利用できる場合があります。ただし、アプリを通じて振込や各種取引を行う際には、サービス内容や振込先、利用時間などに応じた手数料が発生することがあります。また、通信料は利用者の負担です。手数料は変更される可能性があるため、取引前に公式の料金表を確認してください。
05スマートフォンを機種変更した場合や、ログインできない場合はどうすればよいですか?
機種変更前には、旧端末で必要な引き継ぎや登録解除の手順を確認し、新しい端末に公式アプリをインストールして再登録を行います。端末の紛失、電話番号の変更、認証エラー、暗証情報の忘却などがある場合は、何度も試行せず、京都信用金庫の公式サポート窓口へ相談してください。アプリ内や公式サイトに掲載された正規の連絡先を利用することが大切です。
メリット
- 残高や入出金明細をスマートフォンですぐ確認できる
- 振込などの銀行手続きを来店せずに進められる
- 生体認証に対応し、ログイン時の入力負担を減らせる
- 京信の口座をまとめて管理しやすい
- 公式アプリのため金融機関のサービスと連携しやすい
デメリット
- 利用には京都信用金庫の口座や所定の登録手続きが必要
- スマートフォンの機種変更時に再設定が必要になる場合がある
- メンテナンス中は一部の機能を利用できない
- 利用環境によっては通知が遅れることがある
- 振込など一部サービスで手数料が発生する場合がある

京都信用金庫アプリ てのひら京信
ギャラリー